

Cada empresa necesita su propio modelo de cálculo de costes para definir precios, márgenes y rentabilidad.
Sin embargo, existen estructuras comunes que permiten construir modelos flexibles y comparables entre productos, clientes y mercados.
El siguiente modelo Excel está diseñado originalmente para una empresa fabricante del sector alimentación, pero es totalmente extrapolable a cualquier industria con producción y múltiples canales de venta.
🎯 ¿Qué resuelve este modelo?
Además de calcular los costes directos —materias primas, mano de obra, consumos, etc.— y asignar los costes indirectos de fabricación, la plantilla permite:
- Diferenciar tipos de clientes: distribuidores, retail, exportación, canal HORECA, cliente final, etc.
- Aplicar políticas de precios y descuentos comerciales según cliente o producto.
- Incluir costes asociados a la venta: portes, rappels, descuentos financieros, promociones, etc.
- Estimar ventas previstas en unidades según el precio definido.
- Calcular el margen bruto y el margen total por cliente.
- Evaluar la rentabilidad global en diferentes escenarios.
Esto permite definir una estrategia comercial rentable y sostenible.
🍽️ Ejemplo típico en alimentación
En el sector alimentación suele ser necesario adaptar precios y márgenes según:
| Variable | Impacto |
|---|---|
| Tipo de cliente | Descuentos, rappels y servicios incluidos. |
| Tipo de marca | Marca propia vs. marca blanca: diferencias de coste y percepción de valor. |
| Canal de venta | Costes logísticos y comerciales diferentes. |
| País / zona | Costes financieros, transporte y fiscalidad. |
Por tanto, un mismo producto puede tener:
- Tres precios distintos.
- Tres estructuras de costes comerciales.
- Tres márgenes diferentes.
El modelo Excel te permite simular estos escenarios antes de tomar una decisión.
⚙️ Funcionamiento del modelo
1. Escandallo detallado
- Selección de materias primas.
- Cantidades por lote o unidad.
- Coste por unidad producida.
2. Coste estándar variable
Posibilidad de evaluar:
- Coste mínimo.
- Coste máximo.
- Último coste de compra, actualizable manualmente.
3. Costes indirectos de fabricación
Asignables por:
- Tiempo máquina.
- Horas de preparación.
- Consumo energético.
- Centros de coste específicos.
Los costes de áreas no productivas —Comercial, Administración, I+D, Calidad, Financiero, Ingeniería…— se asignan en la Cuenta de Explotación Analítica.
4. Política de precios por tipo de cliente
Permite definir:
- Precio base.
- Descuentos comerciales.
- Rappels por volumen.
- Costes logísticos y financieros asociados.
5. Simulación de rentabilidad
- Márgenes individuales por cliente.
- Margen total según mix de ventas.
- Comparativa de escenarios estratégicos.
📈 ¿Qué decisiones permite tomar este sistema?
- Establecer precios mínimos rentables.
- Identificar qué clientes destruyen o aportan margen.
- Diferenciar estrategias por canal o mercado.
- Evaluar el impacto de cambios en costes o precios.
- Fijar objetivos de ventas realistas.
La clave no es solo saber cuánto cuesta fabricar.
La clave es saber cuánto se puede vender, a quién y con qué margen.

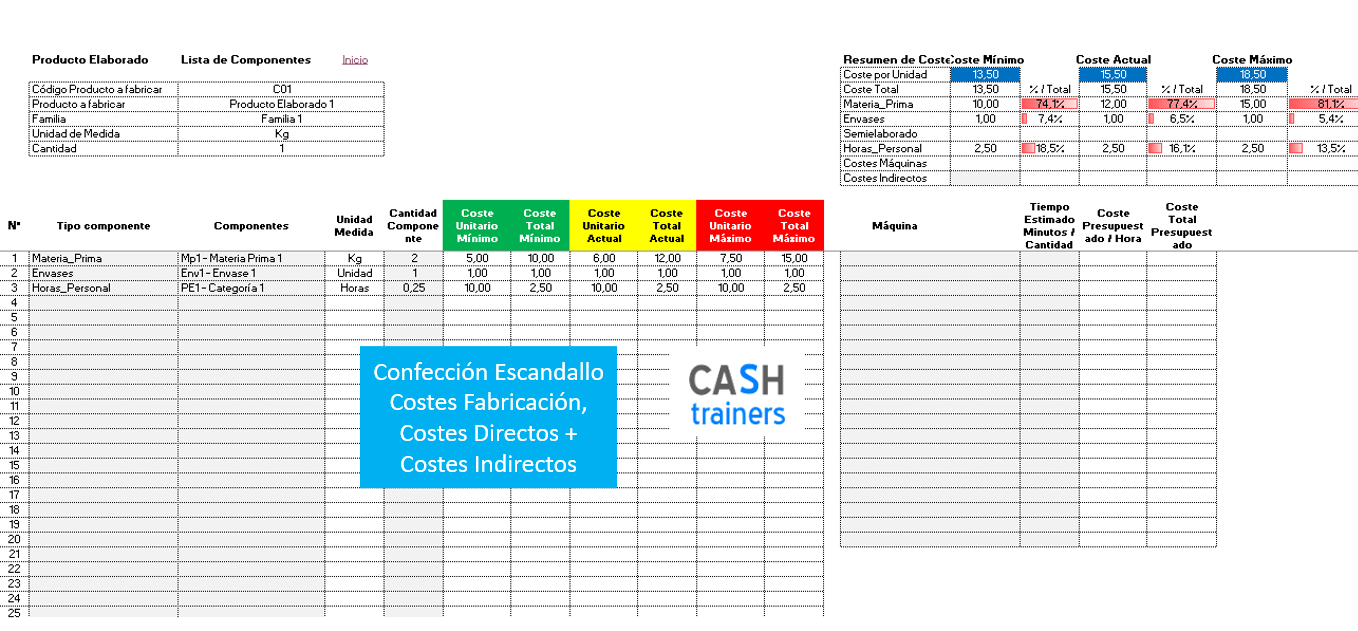

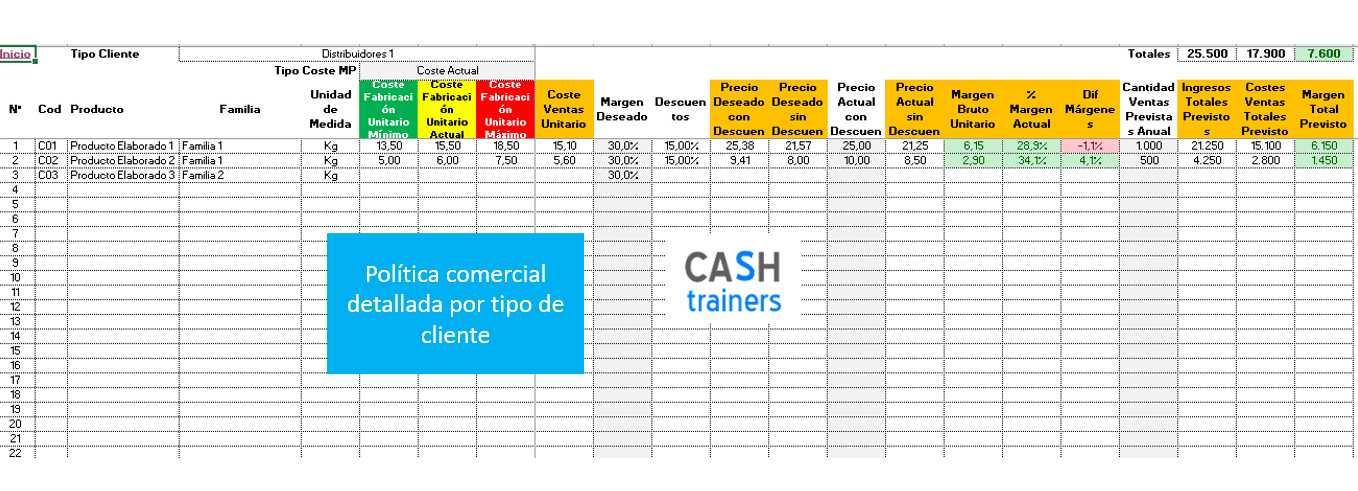

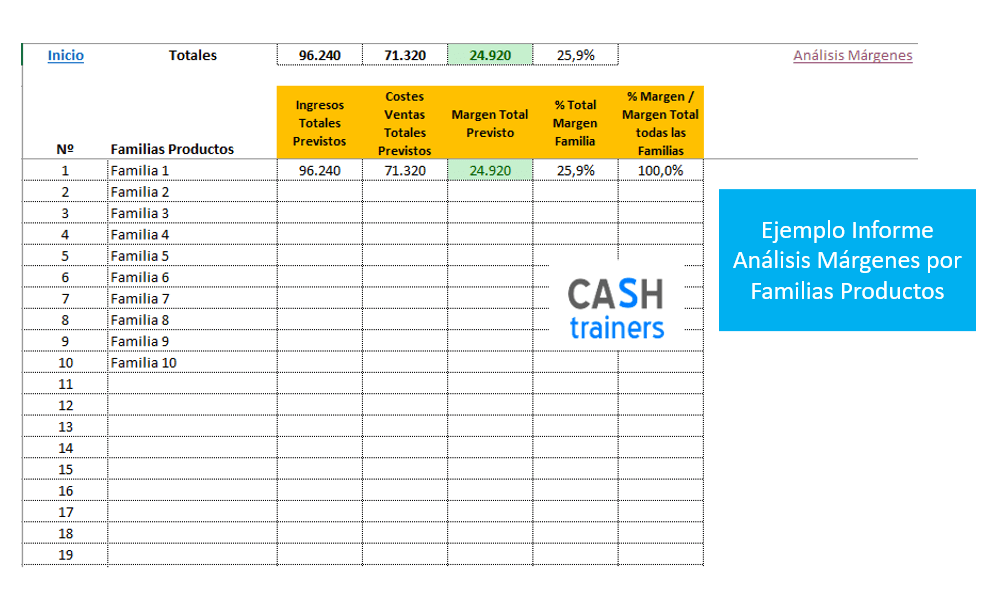
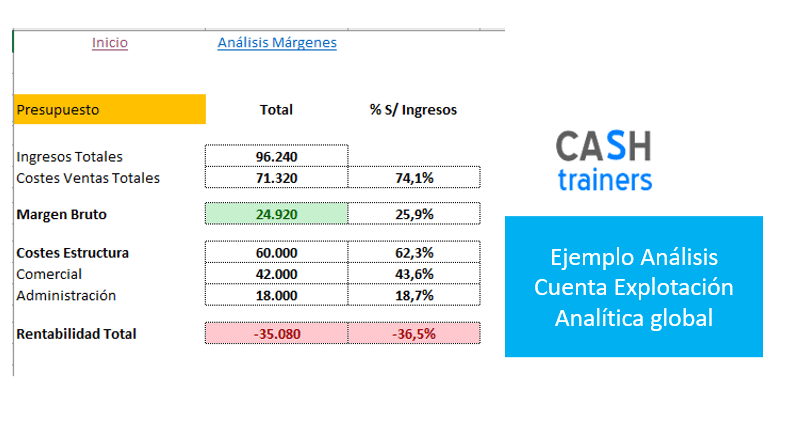
Vídeo del funcionamiento de la técnica de cálculo de costes, análisis de márgenes y rentabilidad para empresas de fabricación del sector alimentación.

Más información sobre Cálculo, Control y Análisis de Costes y Rentabilidades
- ¿Por qué unas empresas ganan dinero y otras solo facturan? La diferencia está en el control de costes y márgenes
- Guía práctica para calcular el coste hora de un empleado
- Cómo construir un modelo de costes indirectos por centro de coste
- Cómo hacer un análisis de sensibilidad de precios en Excel (y decidir si puedes subir precios sin destruir ventas)
- Rentabilidad Analítica para Despachos de Abogados: El Archivo DEFINITIVO para Controlar Tu Negocio Jurídico con Excel
- Tu empresa puede GANAR más dinero con un modelo de costes y márgenes presupuestados
- Cómo Afectan los Costes Fijos al Coste Unitario de un Producto
- Cómo un modelo Excel de cálculo de costes permite a la gerencia tomar decisiones estratégicas sobre operaciones y comercialización de productos
- Cómo Utilizar el Reparto de Costes Indirectos para Calcular el Coste por Máquina en la Empresa (Ejemplo con Excel)
- Plantilla Excel Gratis Cálculo Costes Directos (Direct Costing)
- Estrategias basadas en Precios, Costes y Márgenes
- Simulador de Costes y Márgenes de Fabricación en Excel
- KPI OEE en Fabricación: Qué Mide y Cómo Interpretarlo
- Sistema Excel Rentabilidad Pedidos de Venta con Costes de Fabricación
- Cuadrante de Horas y Control de Costes para Empresas de Seguridad con Excel
- Costes de producción de Cultivos Agrícolas, márgenes e indicadores Excel
- Cálculo de Costes Presupuestados en Bodegas de Elaboración de Vino (Modelo Excel Profesional)
- Cómo calcular el COSTE FIJO
- Reparto de Costes de Empleados por Centros de Coste Plantilla Excel Gratis
- Precio de Venta Basado en Costes: Ejemplo de Cálculo Paso a Paso
- Punto de Equilibrio Multiproducto en Excel Plantilla Gratis para Simular Escenarios y Tomar Decisiones Rentables
- Ejemplo Costes Completos Fabricación Excel
Visita todos los vídeos publicados en mi Canal de YouTube

Por Dani Granero – Cashtrainers.com
Consultor Senior ODOO & Controlling
Sigue mis publicaciones en LINKEDIN


Free Download Excel Templates for financial and management control
